Крупнейшие банки США строят совместную сеть токенизированных депозитов против стейблкоинов
JPMorgan, Bank of America и Citigroup объединяются через The Clearing House, чтобы не потерять депозиты клиентов в пользу USDC и USDT.
Содержание · 3
Крупнейшие банки Соединённых Штатов объявили о совместном проекте, который может изменить расстановку сил в сегменте цифровых платёжных инструментов. JPMorgan Chase, Bank of America, Citigroup и ряд других крупных кредиторов планируют запустить общую сеть токенизированных депозитов через расчётную организацию The Clearing House — не позднее первой половины 2027 года. Инициатива прямо направлена против стейблкоинов, которые всё активнее претендуют на роль основного расчётного инструмента в блокчейн-экономике.
Проект предполагает, что банковские депозиты будут представлены в виде цифровых токенов, перемещаемых по блокчейн-инфраструктуре с круглосуточным расчётом. Принципиальное отличие от стейблкоинов — средства остаются внутри банковской системы, не покидая её в пользу криптокошельков.
Почему банки забеспокоились именно сейчас
Стейблкоины USDC компании Circle и USDT компании Tether сегодня доминируют в сегменте «цифровых денег» на блокчейне. Их используют для криптотрейдинга, трансграничных платежей и всё чаще — как инструмент сбережений. Банки опасаются, что по мере легализации и распространения стейблкоинов клиенты начнут переводить средства с традиционных счетов в криптокошельки — и банки потеряют фондирование.
Опасения подкреплены конкретными цифрами. В мартовском отчёте инвестиционного банка Jefferies говорится, что стейблкоины способны спровоцировать отток 3–5% базовых депозитов в течение ближайших пяти лет, что сократит среднюю прибыль банков примерно на 3%. Для отрасли с триллионными балансами это весомая угроза.
Дополнительным катализатором стало принятие в США GENIUS Act — законодательной базы для регулирования стейблкоинов. По словам Рейда Нока, вице-президента по структуре рынка акций США в TD Securities, после принятия закона разворачивается конкуренция сразу трёх форматов цифровых денег: стейблкоинов, токенизированных депозитов и токенизированных фондов денежного рынка.
Чем токенизированные депозиты лучше банковского перевода
Аргумент в пользу новой сети — скорость и стоимость расчётов. Нок указывает на очевидную проблему: международный банковский перевод сегодня занимает один-два рабочих дня и стоит заметных комиссий. Блокчейн-инфраструктура позволяет проводить переводы практически мгновенно и круглосуточно, снижая транзакционные издержки и устраняя расчётные задержки.
Для корпоративных казначейств и платёжных операций это критично. Именно здесь токенизированные депозиты могут составить реальную конкуренцию стейблкоинам: многие компании предпочтут инструмент, встроенный в привычные комплаенс-рамки, даже если он уступает в гибкости. Об этом говорит и Ноэль Ачесон, автор аналитического издания «Crypto is Macro Now»: корпоративные клиенты нередко ценят регуляторную предсказуемость выше скорости.
Ачесон также обращает внимание на показательный контраст: банки годами экспериментировали с закрытыми блокчейн-системами для внутренних расчётов. Сеть через The Clearing House расширяет эту модель на несколько крупных игроков, но по-прежнему остаётся закрытой — в отличие от публичных блокчейнов, где свободно обращаются стейблкоины.
CEO Digital Chamber Коди Карбон расценивает происходящее как признание правоты криптоиндустрии: «Крупнейшие банки Америки добровольно выходят в блокчейн. Когда крупнейшие институты страны решают, что будущее финансов работает на блокчейне, они доказывают именно то, к чему наша отрасль шла всё это время».
Что это значит для белорусского рынка
Для белорусских IT-компаний и финтех-игроков, работающих с международными расчётами, этот сдвиг важен по нескольким причинам. Во-первых, если токенизированные депозиты крупных американских банков станут стандартом для корпоративных платежей, это изменит инфраструктуру, с которой придётся интегрироваться.
Во-вторых, резиденты ПВТ, работающие с зарубежными клиентами и получающие оплату в долларах, уже сейчас сталкиваются с медленными и дорогими международными переводами. Появление круглосуточных блокчейн-расчётов от банков первого эшелона потенциально упрощает эту цепочку — хотя до практического внедрения ещё далеко.
Наконец, Национальный банк Республики Беларусь последовательно изучает тему цифровых валют и токенизации активов. Глобальный прецедент — когда JPMorgan и Bank of America публично переходят на блокчейн-расчёты — неизбежно ускорит дискуссию о регуляторных рамках для подобных инструментов и в других юрисдикциях, включая белорусскую.
Итог пока не предрешён. Стейблкоины обладают преимуществами открытых сетей: большей ликвидностью и доступностью без разрешения банка. Токенизированные депозиты предлагают регуляторный комфорт и интеграцию с существующей финансовой системой. Какой формат победит в корпоративном сегменте — станет ясно уже к 2027–2028 годам, когда сеть The Clearing House заработает в полную силу.
Свежие новости
Все новости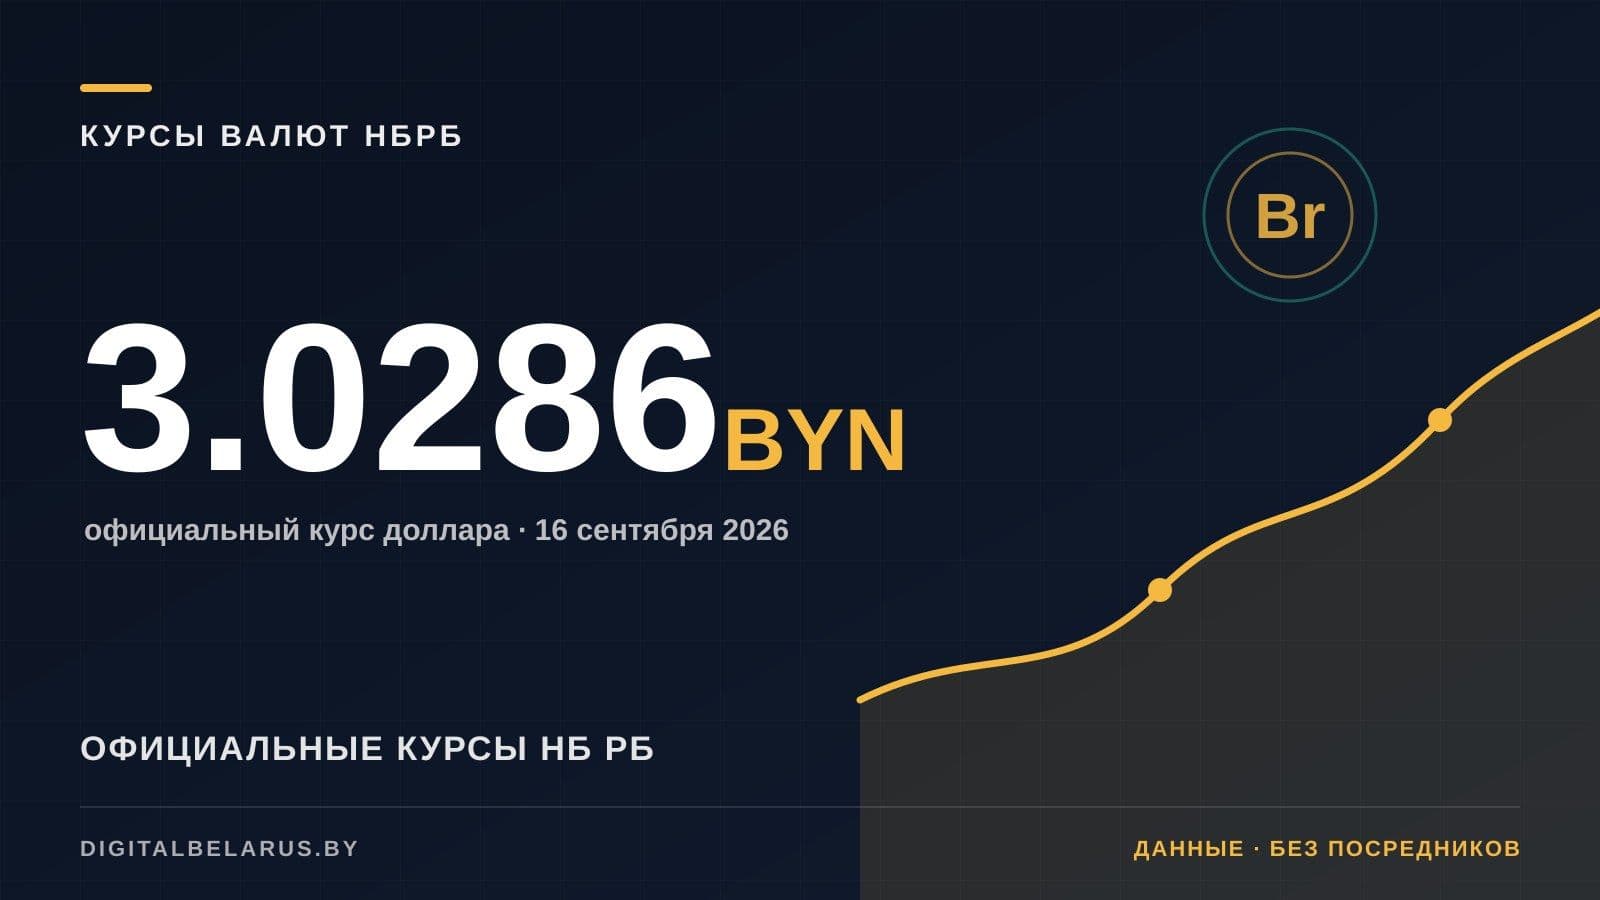
Курсы валют НБ РБ на 16 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 16 сентября 2026: доллар 3,0286, евро 3,4946 BYN. Изменения за сутки + котировки BTC и ETH.
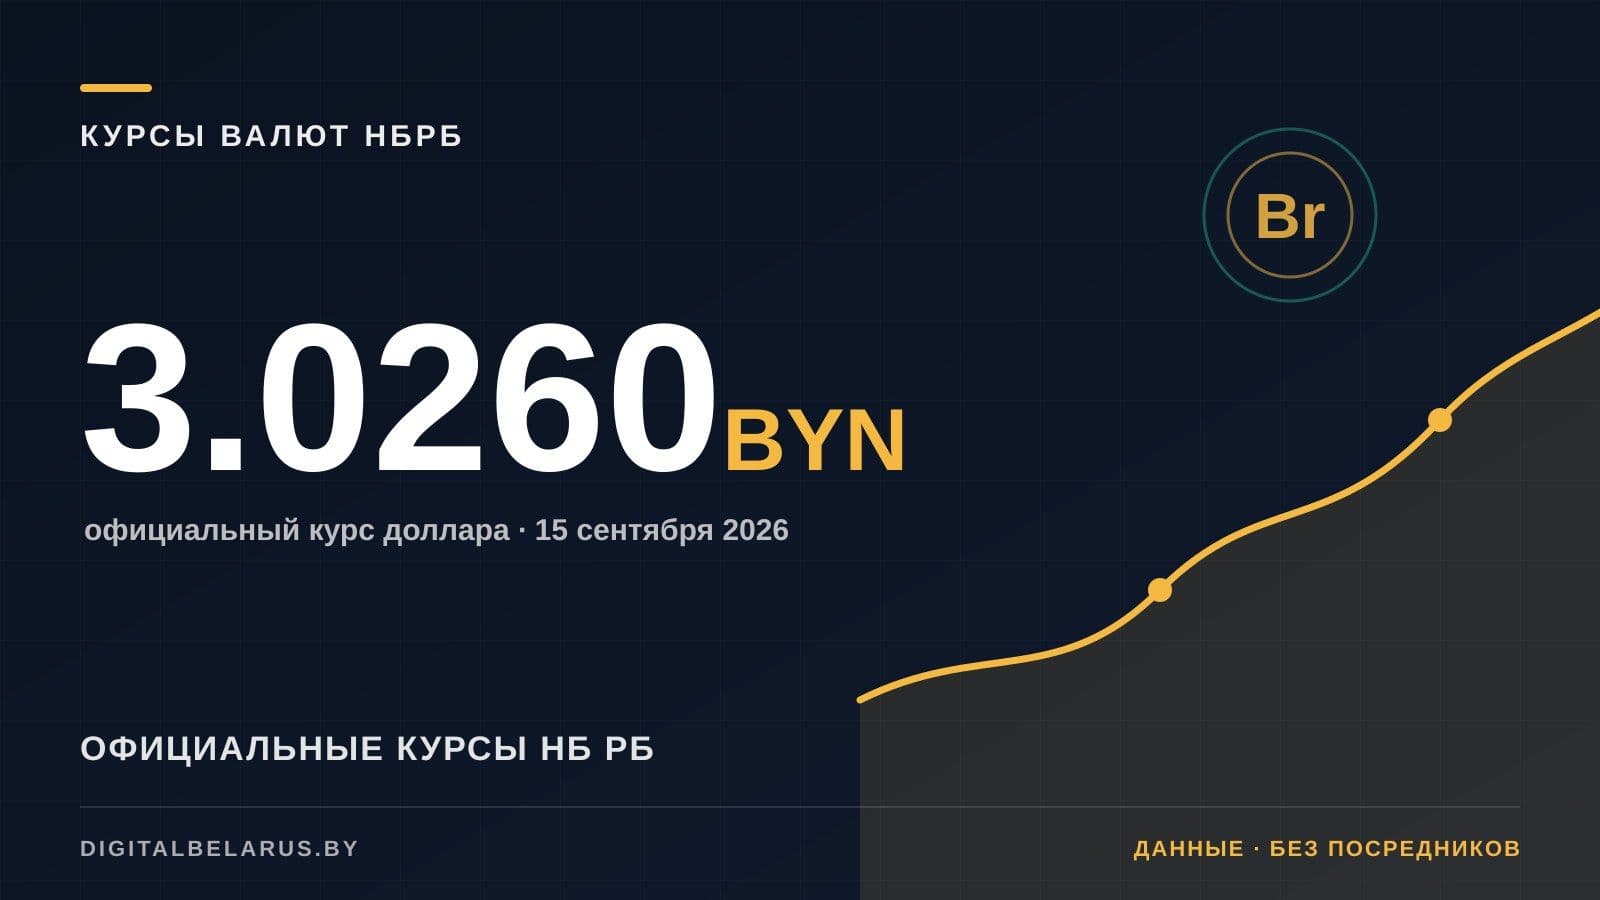
Курсы валют НБ РБ на 15 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 15 сентября 2026: доллар 3,0260, евро 3,4922 BYN. Изменения за сутки + котировки BTC и ETH.
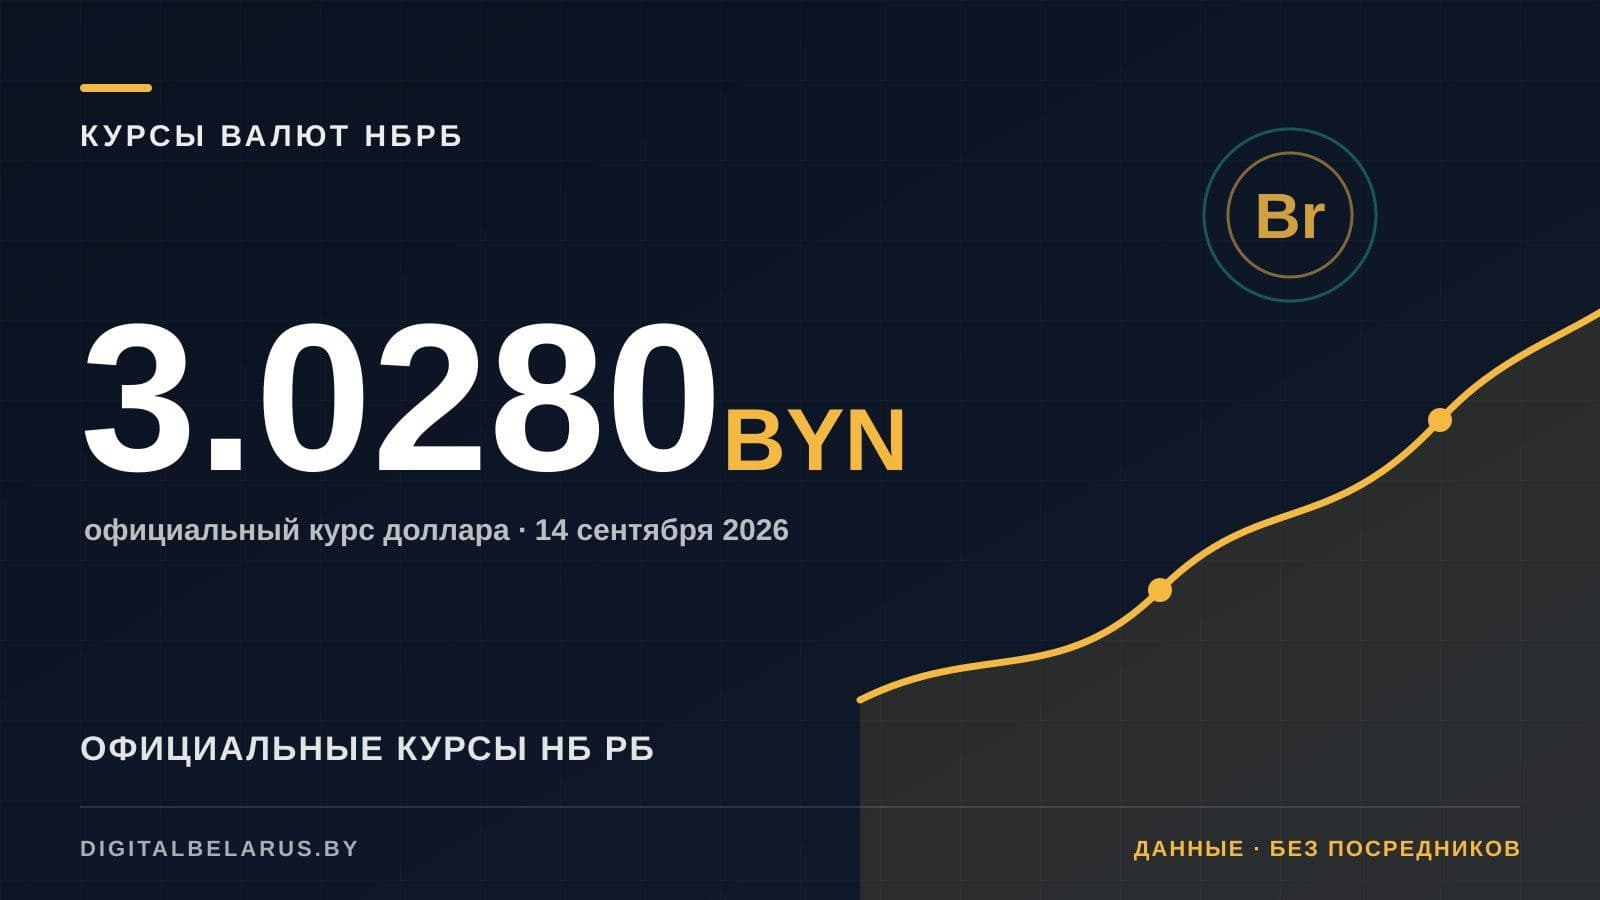
Курсы валют НБ РБ на 14 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 14 сентября 2026: доллар 3,0280, евро 3,5113 BYN. Изменения за сутки + котировки BTC и ETH.
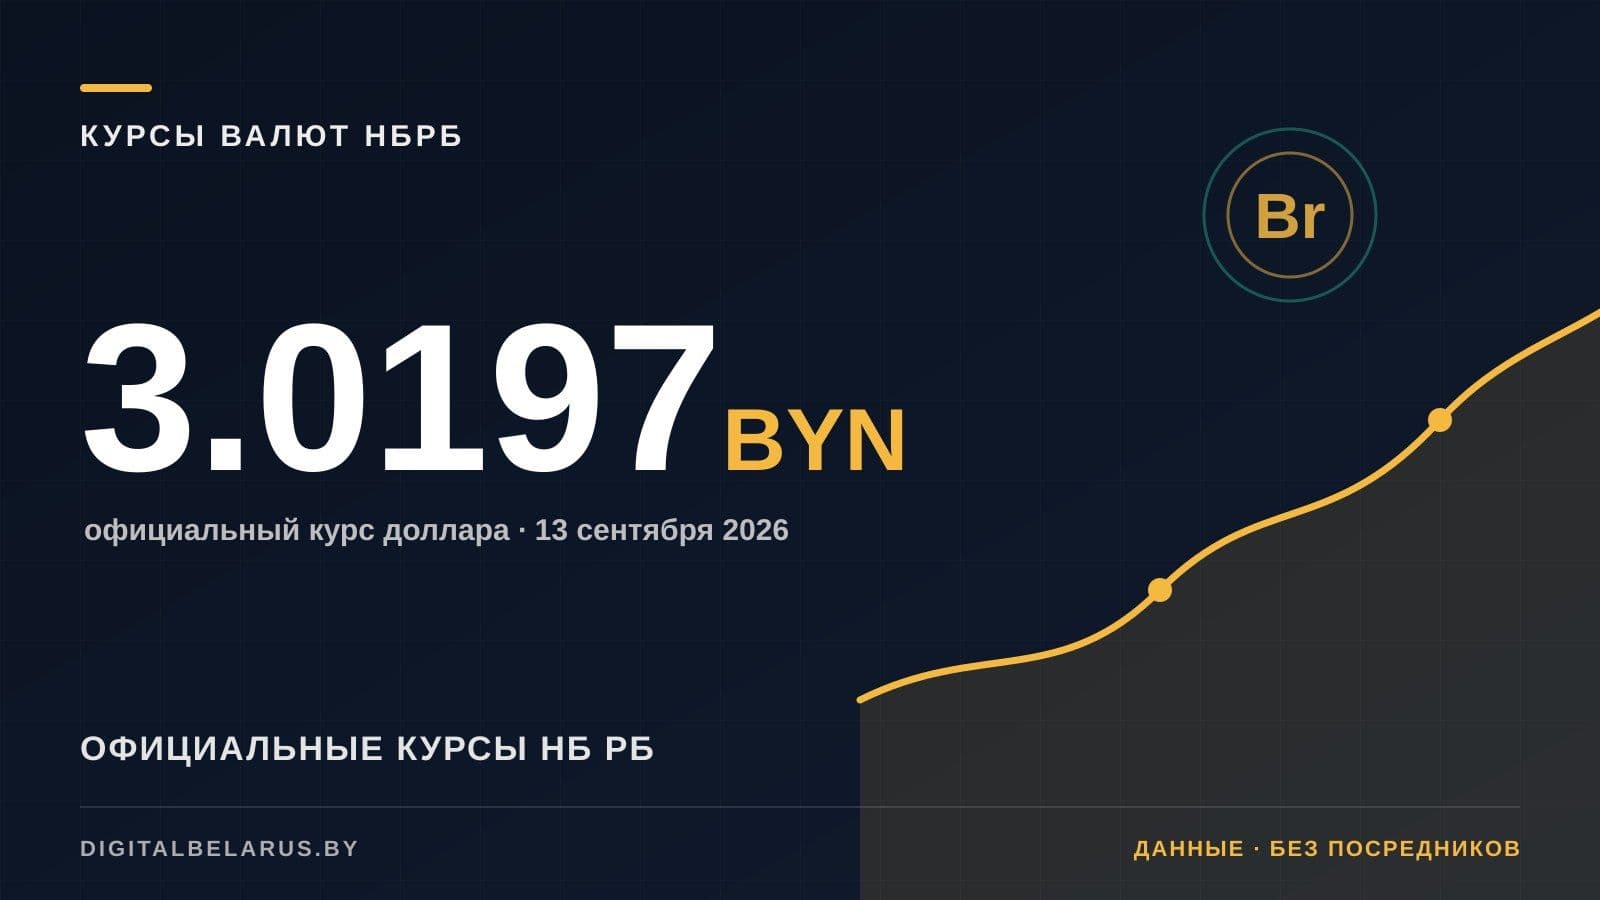
Курсы валют НБ РБ на 13 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 13 сентября 2026: доллар 3,0197, евро 3,5131 BYN. Изменения за сутки + котировки BTC и ETH.
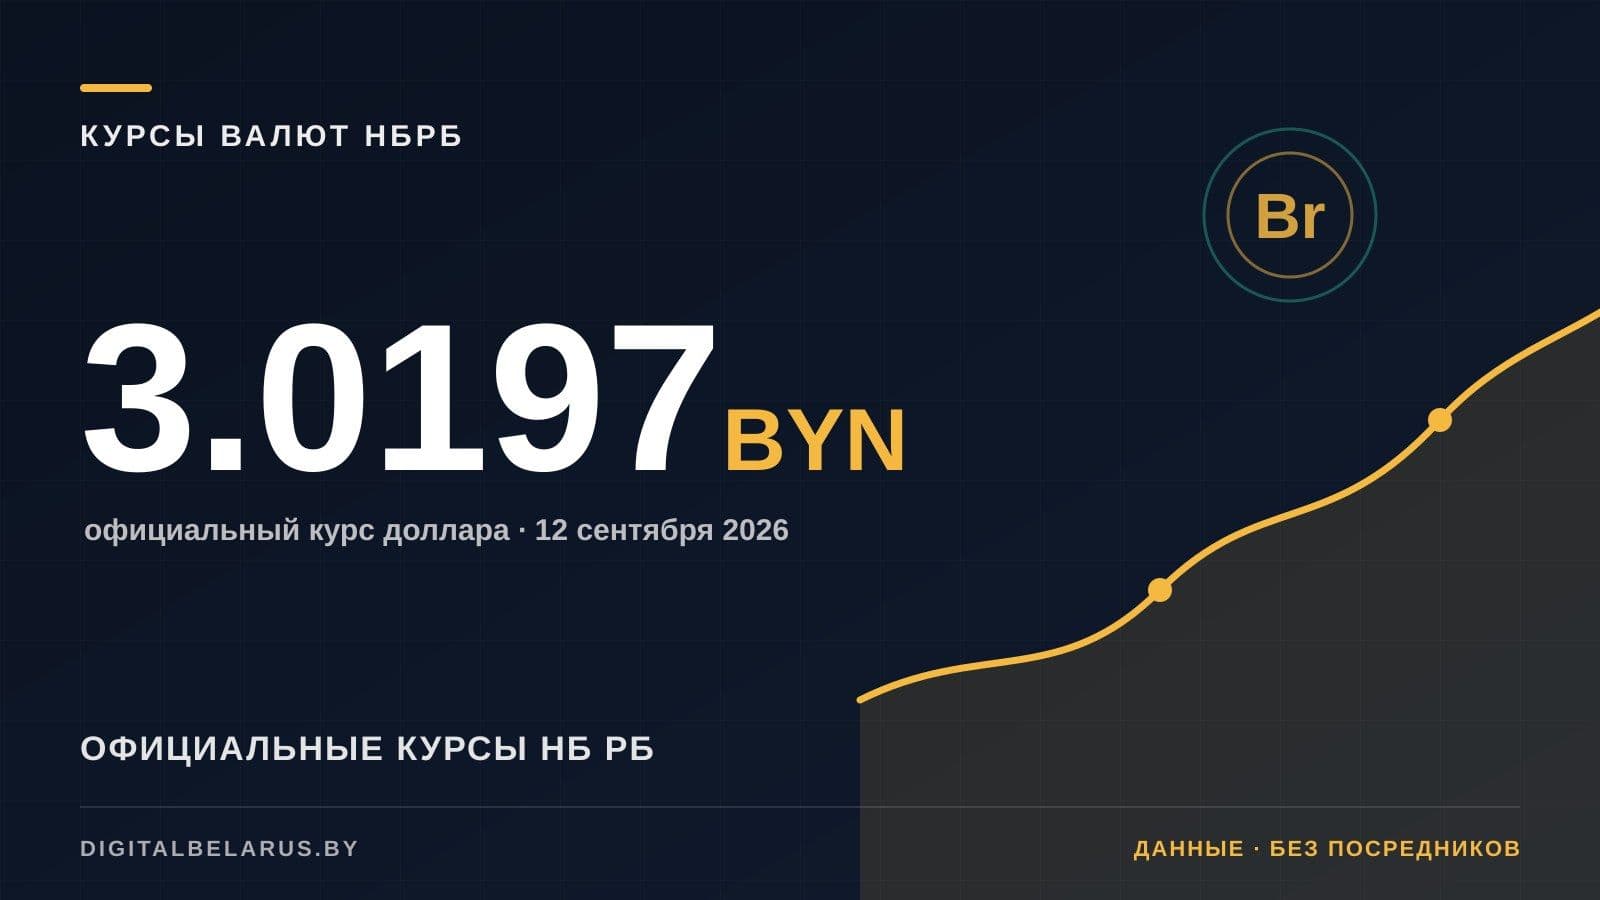
Курсы валют НБ РБ на 12 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 12 сентября 2026: доллар 3,0197, евро 3,5131 BYN. Изменения за сутки + котировки BTC и ETH.
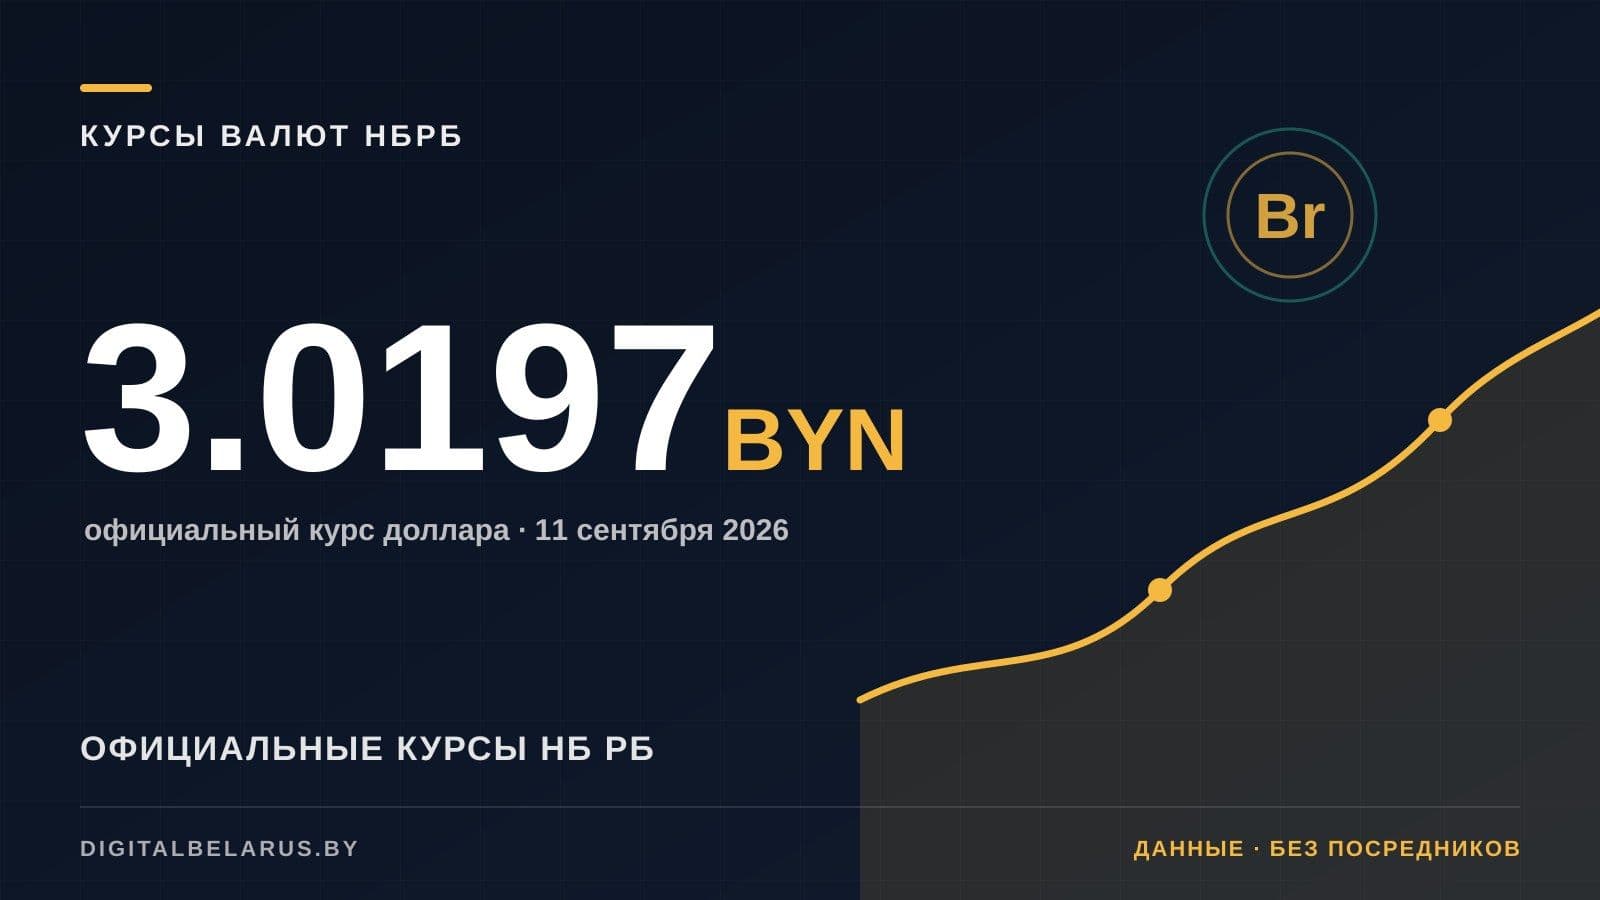
Курсы валют НБ РБ на 11 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 11 сентября 2026: доллар 3,0197, евро 3,5131 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 10 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 10 сентября 2026: доллар 3,0581, евро 3,5545 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 9 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 9 сентября 2026: доллар 3,0720, евро 3,5677 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 8 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 8 сентября 2026: доллар 3,0665, евро 3,5632 BYN. Изменения за сутки + котировки BTC и ETH.