Кредитные истории в Беларуси: криптобанки, госсубсидии и борьба с мошенниками
Постановление НБ РБ №148 от 19 июня 2026 года меняет правила работы Кредитного регистра — изменения вступают в силу в два этапа: с июля 2026-го и с февраля 2027-го.

Содержание · 3
Правление Национального банка Беларуси 19 июня 2026 года приняло постановление №148, которое существенно обновляет механизм ведения кредитных историй. Реформа затронет криптобанки, физических лиц с льготными кредитами и всех пользователей, которые запрашивают кредитные отчёты. Изменения вводятся в два этапа — часть норм заработает уже 18 июля 2026 года, остальные — 1 февраля 2027 года.
Криптобанки входят в Кредитный регистр
Главная новация первого этапа — включение криптобанков в число организаций, обязанных передавать сведения в Кредитный регистр. До сих пор эта обязанность распространялась на традиционные банки и небанковские кредитно-финансовые организации. Теперь криптобанки встают в один ряд с ними — по всем кредитным сделкам, кроме тех, где обязательство выражено непосредственно в токенах.
Важный нюанс: если кредит обеспечен залогом цифровых активов, этот факт будет отражён в кредитной истории заёмщика. Это означает, что токены как обеспечение станут видимыми для других кредиторов при анализе рисков.
Взамен криптобанки получают право запрашивать кредитные отчёты потенциальных клиентов — для оценки платёжеспособности и рисков перед заключением сделки. Фактически регулятор встраивает новый тип финансовых институтов в общую инфраструктуру кредитного рынка, уравнивая их в правах и обязанностях с классическими игроками.
Для белорусского рынка это шаг логичный: криптобанки работают в стране в рамках правового поля ПВТ, однако до сих пор оставались за периметром Кредитного регистра. Теперь пробел устраняется, что снизит информационную асимметрию между участниками рынка.
Антимошеннические меры и госсубсидии в истории заёмщика
Второй пакет изменений, который вступит в силу с 1 февраля 2027 года, направлен сразу в две стороны: против злоупотреблений при запросе кредитных отчётов и в пользу заёмщиков с льготными кредитами.
Нацбанк конкретизирует допустимые цели получения кредитного отчёта. Теперь пользователь при запросе обязан указать одну из закреплённых причин: заключение кредитной сделки в рамках торгового финансирования, заключение иной кредитной сделки или сопровождение уже действующего договора. Размытые формулировки, которые позволяли запрашивать чужие данные под надуманным предлогом, уйдут в прошлое.
По сути, регулятор закрывает лазейку, которой могли пользоваться недобросовестные участники рынка для несанкционированного сбора информации о заёмщиках. Это особенно актуально на фоне роста числа мошеннических схем с использованием финансовых данных физических лиц.
Параллельно расширяется состав сведений в кредитных историях физлиц. В записи о кредитном договоре или договоре с условием овердрафта появится отметка о том, что кредит выдан с государственной поддержкой, а также указание на её размер. Нацбанк рассчитывает, что это повысит доступность заёмных средств для граждан, уже имеющих льготный кредит: кредиторы смогут точнее оценивать реальную долговую нагрузку с учётом субсидированной части.
Что это значит для рынка
Реформа выглядит технической, но её последствия ощутят несколько категорий участников рынка. Криптобанки получают полноценный доступ к данным Кредитного регистра — это усилит их позиции при конкуренции с традиционными банками за качественных заёмщиков. Одновременно они берут на себя обязательства по раскрытию информации, что повышает прозрачность сектора в целом.
Для физических лиц с льготными кредитами — например, на жильё или через программы господдержки — новая отметка в кредитной истории теоретически должна упростить получение дополнительного финансирования. Банк, видя субсидированную ставку, сможет корректнее рассчитать реальную нагрузку на бюджет заёмщика.
Наконец, ужесточение целевого использования кредитных отчётов — это сигнал всему рынку: регулятор последовательно закрывает серые зоны в обращении с персональными финансовыми данными. В условиях, когда утечки и мошенничество с данными становятся всё более распространённой угрозой, подобная детализация правил снижает риски как для граждан, так и для добросовестных кредиторов.
Свежие новости
Все новости
Binance сообщила об инциденте безопасности: что известно
В сообщениях от 30 октября Binance оценила масштаб инцидента примерно в $6,3 млрд и заявила о заморозке около $3 млрд. Компания обещает покрыть потери; расследование продолжается.

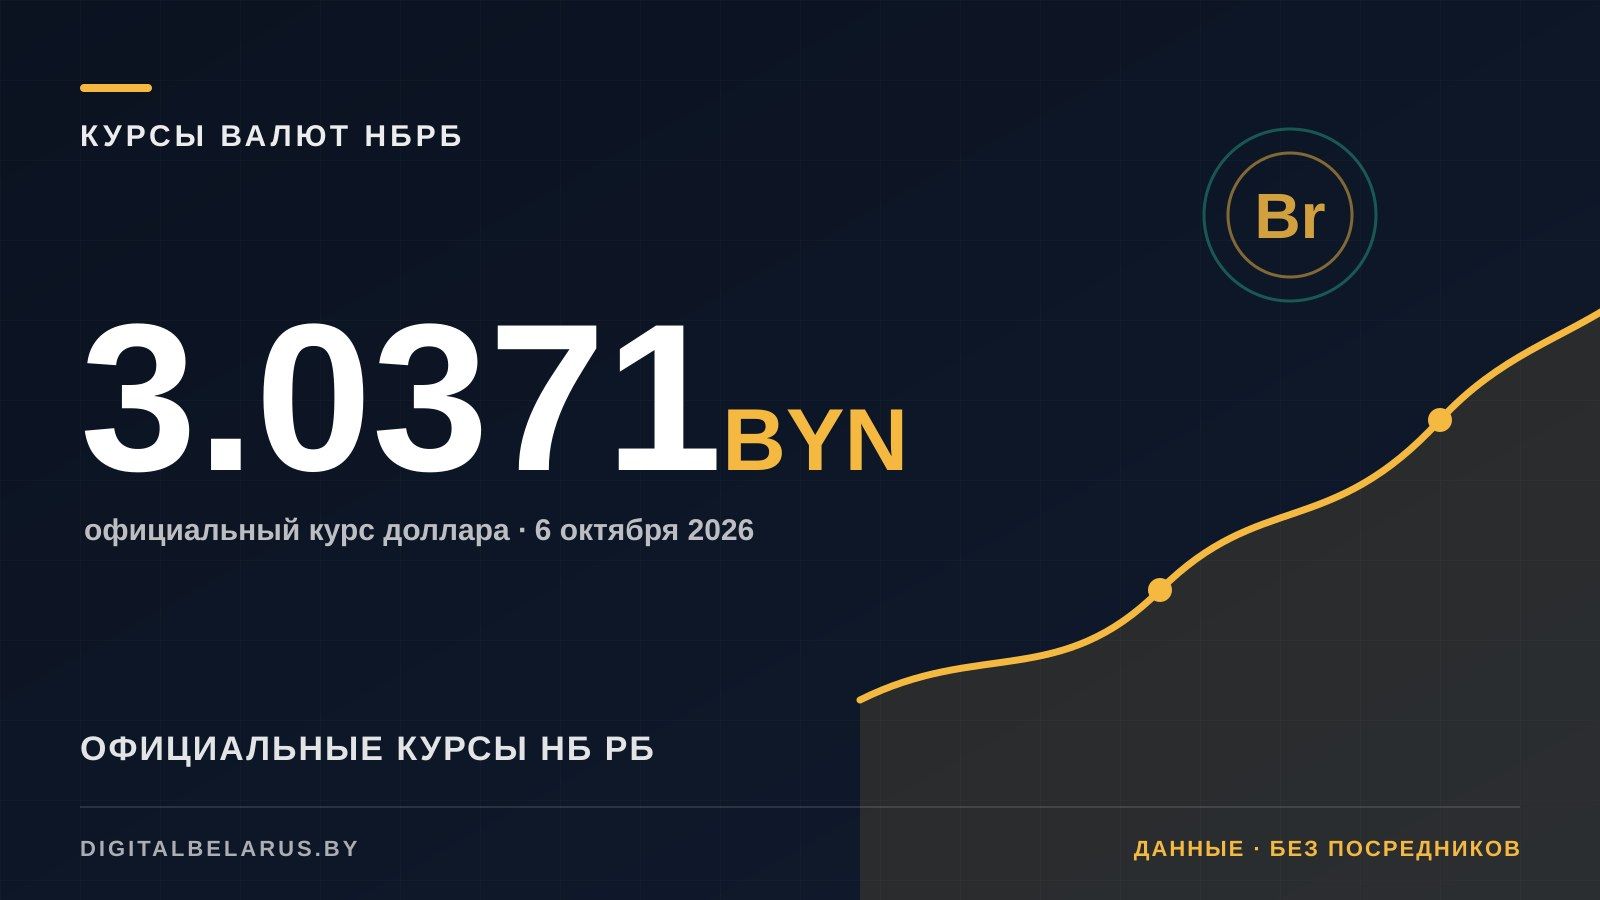
Курсы валют НБ РБ на 6 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 6 октября 2026: доллар 3,0371, евро 3,4033 BYN. Изменения за сутки + котировки BTC и ETH.
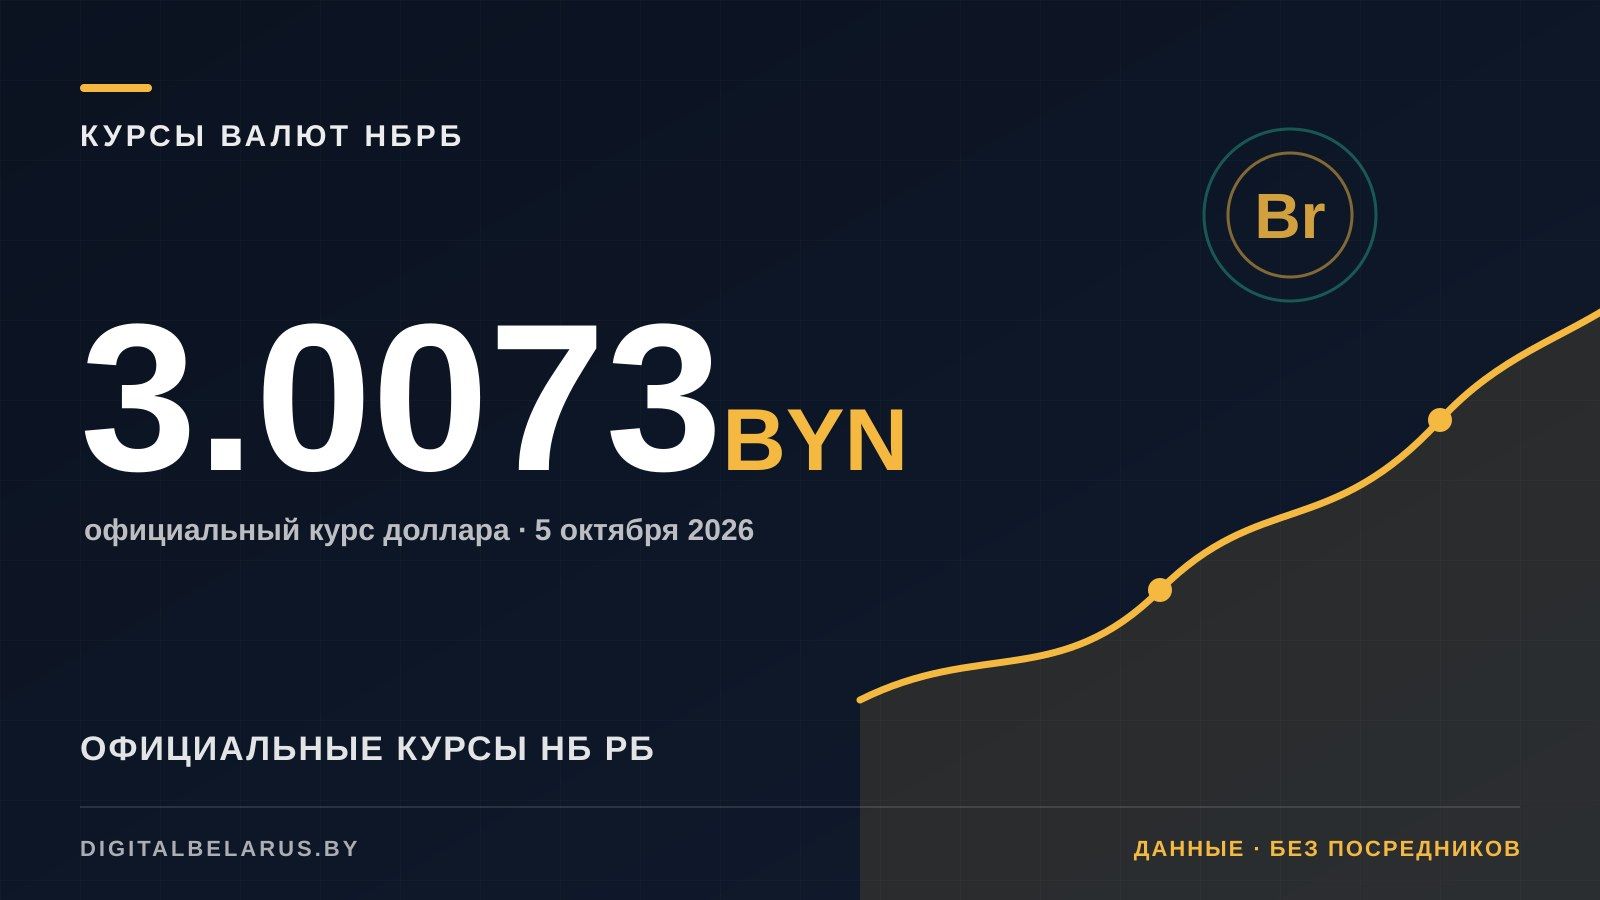
Курсы валют НБ РБ на 5 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 5 октября 2026: доллар 3,0073, евро 3,3830 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 4 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 4 октября 2026: доллар 3,0051, евро 3,3860 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 3 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 3 октября 2026: доллар 3,0051, евро 3,3860 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 2 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 2 октября 2026: доллар 3,0051, евро 3,3860 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 1 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 1 октября 2026: доллар 3,0207, евро 3,4309 BYN. Изменения за сутки + котировки BTC и ETH.
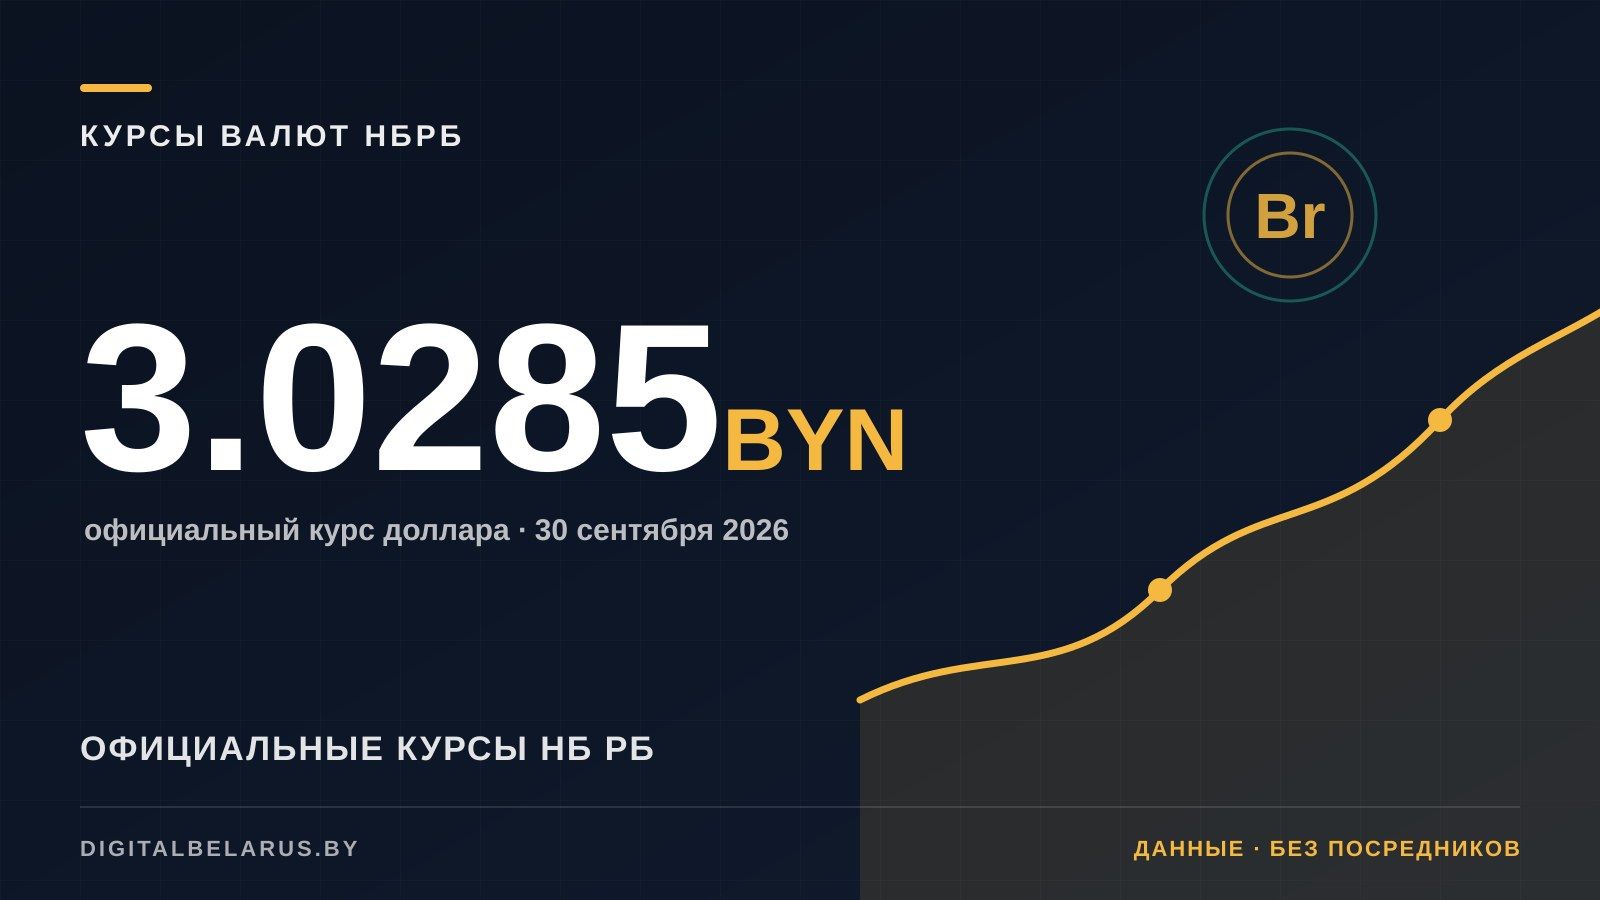
Курсы валют НБ РБ на 30 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 30 сентября 2026: доллар 3,0285, евро 3,4323 BYN. Изменения за сутки + котировки BTC и ETH.
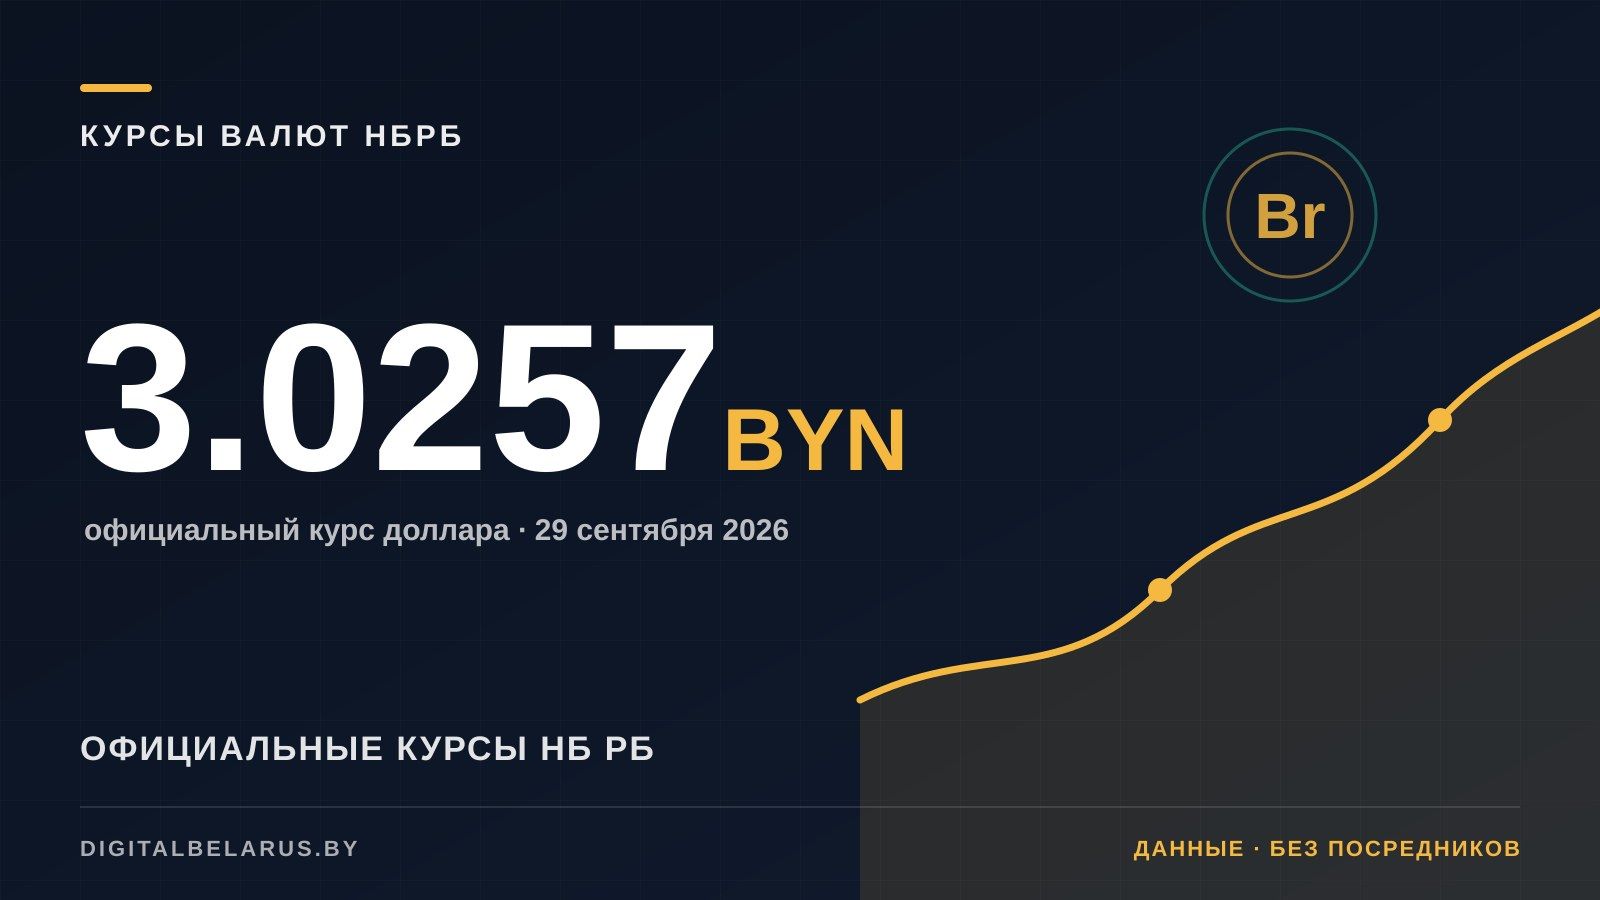
Курсы валют НБ РБ на 29 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 29 сентября 2026: доллар 3,0257, евро 3,4418 BYN. Изменения за сутки + котировки BTC и ETH.