Почему банк отказывает в кредите даже при официальной зарплате: логика оценки заёмщика
Беларусбанк объяснил, как считается долговая нагрузка и почему стабильный доход — лишь один из критериев одобрения.

Содержание · 3
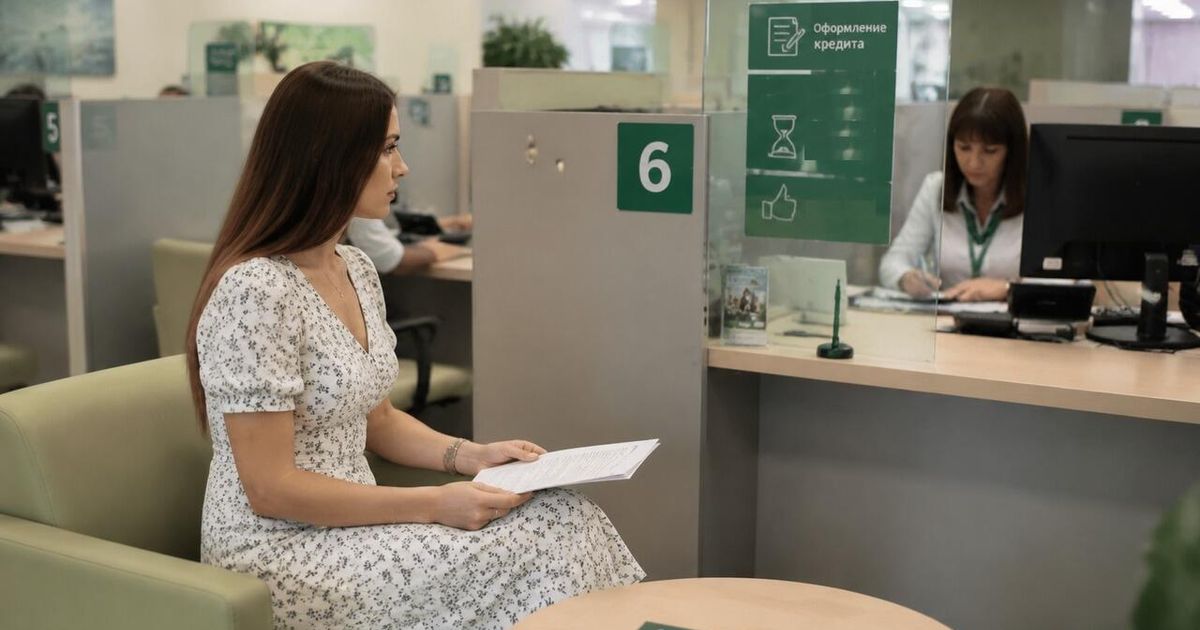
История белоруски, которой отказали в потребительском кредите несмотря на официальный и стабильный доход, разошлась по белорусским соцсетям и форумам. Беларусбанк отреагировал публично — и объяснил, по какой логике банки принимают решения об одобрении или отклонении заявок.
Ключевой вывод простой: размер зарплаты — необходимое, но недостаточное условие. Банк оценивает не доход сам по себе, а способность человека обслуживать новый долг без критической нагрузки на личный бюджет.
Что именно проверяет банк перед выдачей кредита
При рассмотрении заявки специалисты анализируют сразу несколько параметров. Первый — уровень и стабильность дохода: важно не только сколько человек зарабатывает сейчас, но и насколько предсказуемы эти поступления в будущем. Частая смена работодателей или короткий стаж на текущем месте могут стать сигналом риска.
Второй блок — уже существующие финансовые обязательства. Банк видит все действующие кредиты, рассрочки и займы через Кредитный регистр Национального банка Республики Беларусь. Скрыть действующий долг перед другим банком или микрофинансовой организацией не получится.
Третий параметр — кредитная история. Даже один просроченный платёж двух-трёхлетней давности может повлиять на решение. Банки смотрят не только на факт просрочки, но и на её длительность и то, как заёмщик вёл себя после.
Наконец, после всех вычетов банк считает, сколько денег у человека остаётся «на жизнь» после обязательных платежей. Если эта сумма выглядит недостаточной — заявку могут отклонить даже при формально высоком доходе.
Показатель долговой нагрузки: правило 40%
Для потребительских кредитов в Беларуси действует чёткий норматив: совокупные ежемесячные выплаты по всем кредитным обязательствам не должны превышать 40% от дохода заёмщика. Это требование закреплено регуляторно и обязательно для всех банков.
Беларусбанк привёл конкретный расчёт. При доходе 2000 белорусских рублей максимально допустимая сумма всех платежей по кредитам и рассрочкам составит 800 рублей в месяц. Если человек уже платит, например, 600 рублей по действующей ипотеке и рассрочке за технику, новый кредит с платежом больше 200 рублей ему, скорее всего, не одобрят — вне зависимости от того, насколько уверенно он себя чувствует финансово.
Именно здесь кроется типичная ловушка: человек субъективно ощущает себя платёжеспособным, но формальный расчёт долговой нагрузки выходит за пределы норматива. Банк в такой ситуации обязан отказать — это не усмотрение конкретного менеджера, а требование методологии.
Что это значит для тех, кто планирует взять кредит
Практический вывод для белорусских заёмщиков: перед подачей заявки стоит самостоятельно посчитать свою долговую нагрузку. Суммируйте все ежемесячные платежи — ипотека, автокредит, рассрочки в магазинах, микрозаймы — и разделите на подтверждённый доход. Если результат приближается к 35–40%, шансы на одобрение нового кредита невысоки.
Полезно также заранее запросить свою кредитную историю. В Беларуси это можно сделать бесплатно раз в год через портал Национального банка. Это позволит выявить возможные ошибки в данных или «забытые» обязательства, о которых заёмщик мог не вспомнить.
Ещё один рабочий инструмент — последовательное закрытие мелких рассрочек перед подачей заявки на крупный кредит. Даже небольшой платёж в 50–80 рублей по рассрочке за смартфон формально увеличивает нагрузку и уменьшает доступный лимит для нового займа.
Важно понимать: банковская оценка кредитоспособности — это не произвол и не попытка отказать без причины. Это стандартизированная процедура управления рисками, которая одновременно защищает и финансовую систему, и самого заёмщика от избыточной долговой нагрузки. Понимание её логики позволяет грамотнее планировать собственные финансы и выбирать момент для обращения в банк.
Свежие новости
Все новости
Binance сообщила об инциденте безопасности: что известно
В сообщениях от 30 октября Binance оценила масштаб инцидента примерно в $6,3 млрд и заявила о заморозке около $3 млрд. Компания обещает покрыть потери; расследование продолжается.
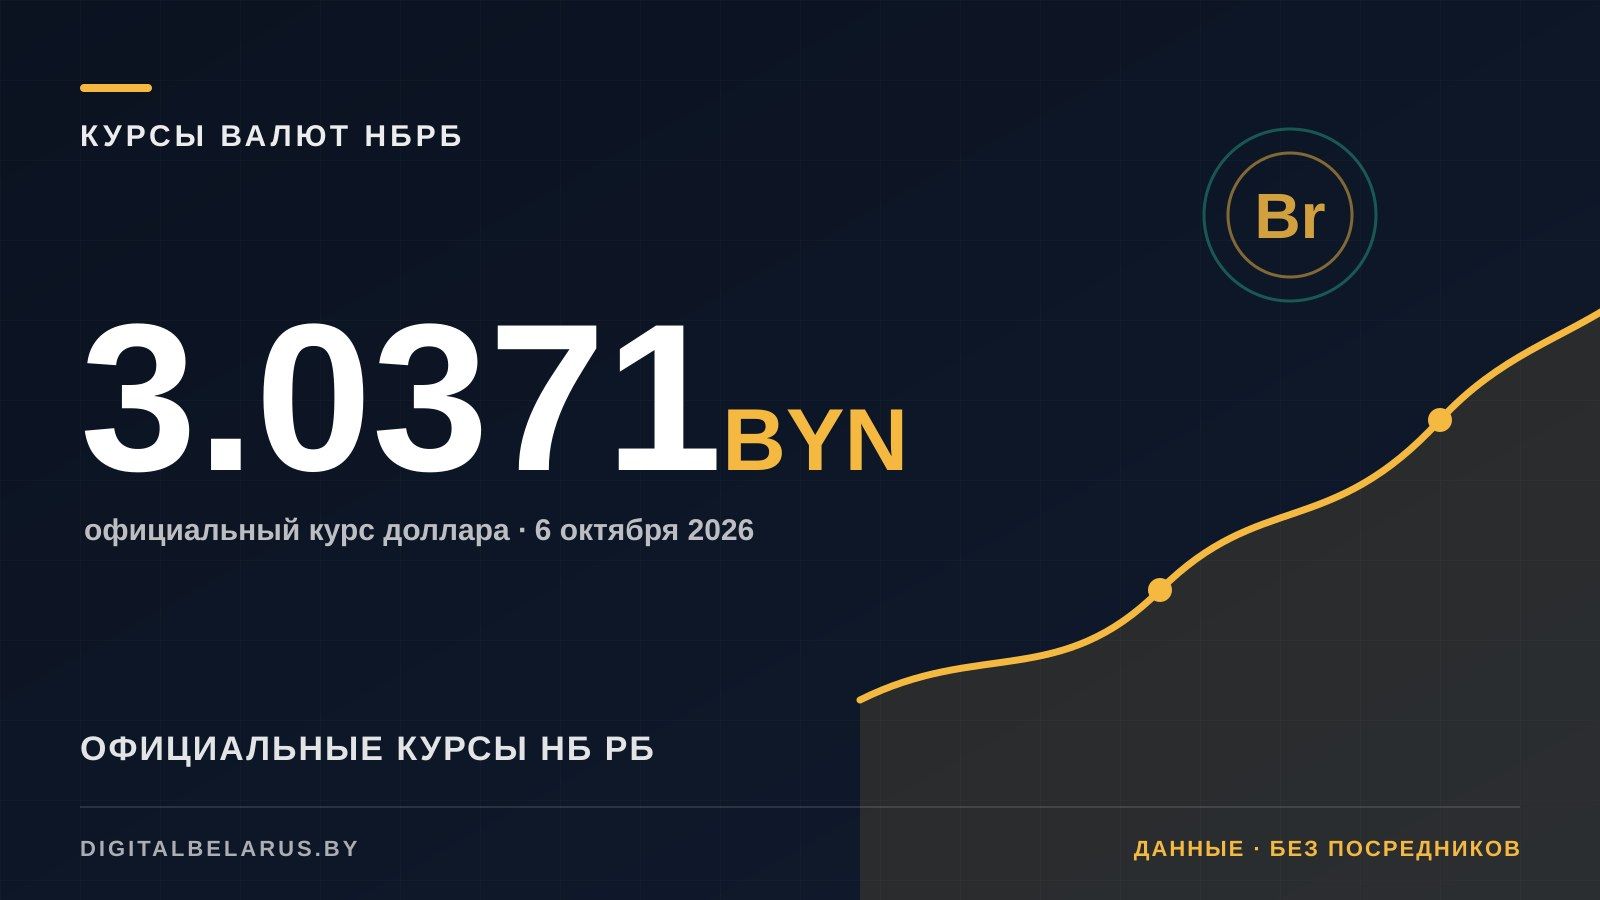
Курсы валют НБ РБ на 6 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 6 октября 2026: доллар 3,0371, евро 3,4033 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 5 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 5 октября 2026: доллар 3,0073, евро 3,3830 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 4 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 4 октября 2026: доллар 3,0051, евро 3,3860 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 3 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 3 октября 2026: доллар 3,0051, евро 3,3860 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 2 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 2 октября 2026: доллар 3,0051, евро 3,3860 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 1 октября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 1 октября 2026: доллар 3,0207, евро 3,4309 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 30 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 30 сентября 2026: доллар 3,0285, евро 3,4323 BYN. Изменения за сутки + котировки BTC и ETH.
Курсы валют НБ РБ на 29 сентября 2026: USD, EUR, RUB и юань
Официальные курсы НБ РБ на 29 сентября 2026: доллар 3,0257, евро 3,4418 BYN. Изменения за сутки + котировки BTC и ETH.